Aduanas no reporta gastos en su ejecución presupuestaria
|
Getting your Trinity Audio player ready...
|


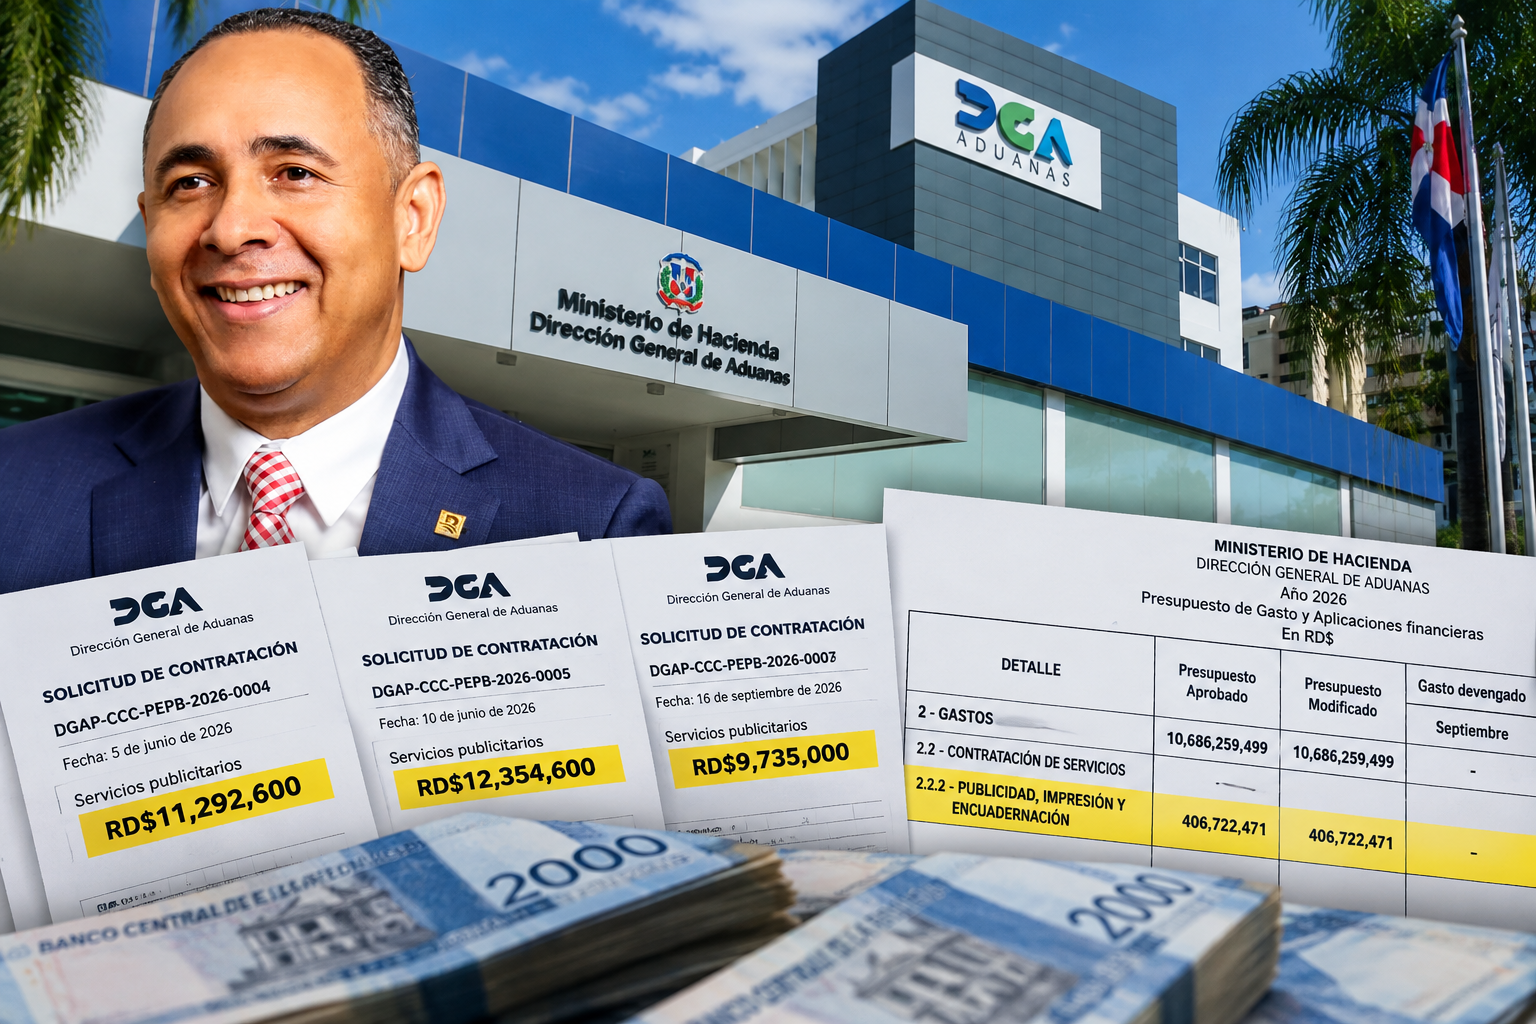
Tres solicitudes de contratación emitidas por la Dirección General de Aduanas (DGA) durante 2026 consignan montos por un total de RD$33,382,200 para servicios publicitarios, mientras que el informe de ejecución presupuestaria correspondiente a septiembre de ese año, publicado en la página web de la institución, no presenta montos devengados en la partida de publicidad, impresión y encuadernación.
La información se desprende de la revisión de documentos institucionales identificados con los expedientes DGAP-CCC-PEPB-2026-0004, DGAP-CCC-PEPB-2026-0005 y DGAP-CCC-PEPB-2026-0007, fechados el 5 de junio, el 10 de junio y el 16 de septiembre de 2026, respectivamente.
Los montos consignados en esas solicitudes son RD$11,292,600, RD$12,354,600 y RD$9,735,000. En conjunto, ascienden a RD$33,382,200.
Por separado, el informe de ejecución presupuestaria de septiembre, disponible en el portal web de la DGA, presenta una asignación de RD$406,722,471 para publicidad, impresión y encuadernación, sin reflejar cantidades devengadas en la fila correspondiente a ese concepto durante el período reportado.
La diferencia entre los montos consignados en las solicitudes de contratación y los datos publicados en la ejecución presupuestaria constituye un aspecto que requiere aclaración por parte de la institución.
Otras partidas también requieren aclaración
Además de los procedimientos identificados, la revisión plantea interrogantes sobre otras partidas presupuestarias que cuentan con asignaciones de recursos, pero cuyo nivel de ejecución no ha podido establecerse a partir de la documentación examinada.
En consecuencia, no ha sido posible determinar si en esas otras partidas se han ejecutado recursos.
El Munícipe solicita aclaraciones
El Munícipe considera pertinente que la Dirección General de Aduanas explique el estado de los tres procedimientos, informe si se emitieron contratos u órdenes de compra y precise el tratamiento presupuestario aplicado a las operaciones relacionadas.
Asimismo, sería importante que la institución aclare el nivel de ejecución de las demás partidas presupuestarias objeto de revisión y facilite la información necesaria para contrastar las asignaciones presupuestarias con los gastos registrados.
La publicación de estos datos permitiría a la ciudadanía verificar la correspondencia entre los procedimientos de contratación, los compromisos asumidos y la ejecución presupuestaria reportada oficialmente por la institución.
ejecución-presupuestaria-septiembre-2026-digeig
DGAP-CCC-PEPB-2026-0004 Solicitud de compra
DGAP-CCC-PEPB-2026-0007 Solicitud de compras